频年来,汽车无线传感SoC市集终了权贵增长,其中枢驱能源可归结为三大趋势的重复效应:一是智能电动汽车的快速普及,告成拉动无线电板经管、胎压监测等功能的刚需;二是各人汽车安全与能师顺序接续收紧,举例TPMS强制装配与电板安全新方向践诺,为手艺利用提供了明确旅途;三是汽车电子架构正向网络化、轻量化加速演进,促使无线传感在系统简化与可靠性晋升方面的上风日益突显。
在此多重动能的共同驱动下,汽车无线传感SoC已稳步站上产业发展的风口,正成长为汽车电子边界内一条兼具高笃定性与高增长后劲的黄金赛说念。在此布景下,国内最大的汽车无线传感SoC公司已启动加速冲刺成本市集。
智通财经APP不雅察到,在2025年9月5日初次递表之后,琻捷电子科技(江苏)股份有限公司(以下简称:琻捷电子)又于3月6日第二次向港交所主板递交上市央求,中金公司和国泰君安国际为联席保荐东说念主。
据弗若斯特沙利文讲明注解,2024年琻捷电子已位列各人第三、中国最大的汽车无线传感SoC公司。在市集份额起先的同期,其功绩亦展现出慎重向好的态势。
招股书自大,2023年至2025年,公司收入从2.23亿元增长至4.78亿元,年复合增速达46.39%;同期经调度净利润虽尚未转正,但亏蚀已从-1.87亿元大幅收窄至-3187.6万元,呈现证明收窄趋势。
此外欧洲杯体育,浩繁的激动声威亦是琻捷电子的加分项,其激动结构呈现出 “创举东说念主控股+国度级基金引颈+产业成本深度绑定+多元财务投资” 的证明特征,声威豪华且政策协同性强。
基于此,身处高景气赛说念,兼具市步地位、成长态势与浩繁激动声威因循的琻捷电子应获取奈何的估值水平?这已成为新股市集以及半导体产业中一个备受良善的议题。
问鼎行业龙头背后:双轮驱动与豪华成本加持
琻捷电子的崛起之路,是中国芯片产业自主解围的一个典型切片。故事的要津滚动发生在2018年——在历程近五年的行业鸠合基础上,琻捷电子于行业变局中率先推出首款用于汽车前装的国产TPMS(胎压监测)传感器芯片,一举冲破国际把持,就此在汽车传感芯片边界奠定了国产化引颈者的地位。
以此突破为来源,琻捷电子开启了高速成长的篇章。2021年,公司进入产物与平台双向拓展的新阶段:在TPMS芯片终了范畴化利用的同期,其USI(通用传感接口)芯片启动量产,并推出了各人首款BPS(电板压力传感)芯片,告捷将业务从传统汽车蔓延至闹热发展的新能源边界,初步构建起多元化的产物矩阵。
产物线的拓展,告成驱动了范畴化利用的加速与市步地位的攀升。2022年,其车规级TPMS芯片累计出货量已突破500万颗,USI芯片也达到百万颗级别。伴跟着更先进的BLE(蓝牙低功耗)TPMS芯片及超声波传感芯片在2024年启动大范畴量产,公司汽车芯片年出货量畴昔已跃升至7000万颗,范畴效应权贵增强。
接续的手艺迭代与量产能力,最终在2025年结出硕果:公司告捷推出头向下一代电板经管的wBMS(无线电板经管)芯片,并全面进犯超声波传感芯片的大范畴坐蓐,进一步夯实了在智能驾驶感知层的系统级处置有策画能力。
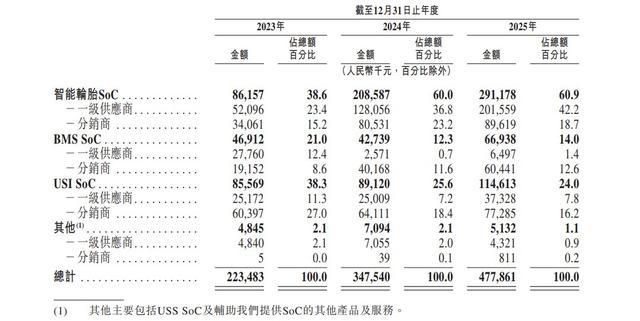
至此,琻捷电子已构建起以智能轮胎芯片、BMS芯片、USI芯片及超声波传感芯片为中枢的浩繁产物组合。2025年,上述产物线孝顺的收入比例别离为60.9%、14.0%、24.0%和1.1%,多元产物矩阵的协同效应与增长能源明晰袒露。
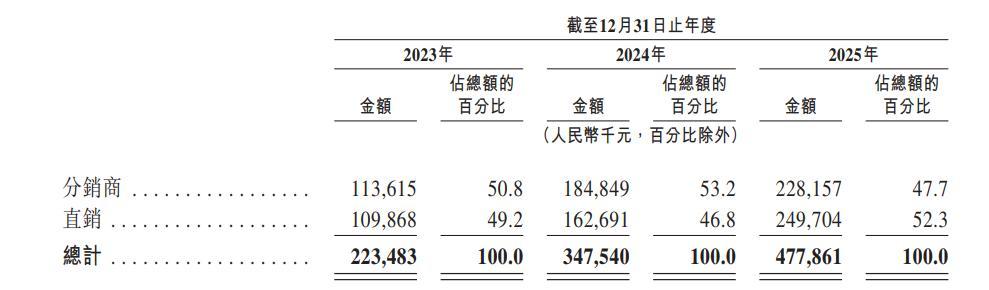
与产物立异同步进化的,是其高效的交易化收集。公司构建了隐蔽直销与分销的平衡渠说念体系:直销体系深度绑定汽车行业一级供应商,助力多个主流品牌终了国产芯片集成;分销收集则有用拓宽了市集隐蔽面。2025年,直销与分销渠说念收入占比别离为52.3%和47.7%,变成了健康、贯通的双轮驱动花样。
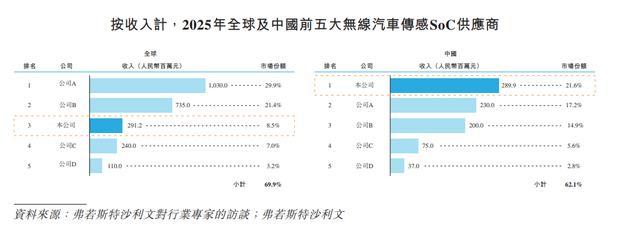
塌实的产物力与高效的渠说念收集共同作用,最终在市集份额上得到了网络体现。2025年,琻捷电子以2.91亿元的营收,在各人无线汽车传感器芯片市集位列第三,占据8.5%的市集份额。而在中国市集,其龙头地位更为权贵,以21.6%的份额成为该边界最大的原土供应商。
虽然,成为行业头部企业的背后,离不开一级市集中各路成本的赞成。据招股书自大,自2015年诞生至递交招股书前,琻捷电子共完成了8轮融资,在2024年完成D+轮融资后,琻捷电子的投后估值达到了36.35亿元。
现在,琻捷电子的激动结构呈现出 “创举东说念主控股+国度级基金引颈+产业成本深度绑定+多元财务投资” 的证明特征。其中,创举东说念主通过告成与迤逦款式统共限制约32.25%的股份,保险了限制权贯通。
同期,中国国有企业搀杂系数制改进基金、国风投、深圳南山鸿泰等国度级基金别离持股6.05%、4.33%、3.91%,国有成本布景的产业投资基金厦门建发新兴产业股权基金亦持股2.43%。
产业成本激动则包括了上汽集团旗下的尚颀成本、祯祥汽车旗下的祯祥共创伍号投资、上海保隆汽车科技股份有限公司、广汽成本等持有琻捷电子的股份别离约2.09%、2.08%、1.48%、1.42%,产业链中枢企业的入股构筑了深度业务协同。
此外,琻捷电子的激动结构中亦包含了多位有名VC/PE机构。据招股书自大,海风投资有限公司持股6.44%,是公司的第二大激动,经纬创投、晨说念成本、纪源成本、青岛华芯创原创业投资中心、以及券商系私募广发信德别离持有琻捷电子约6%、4.88%、3.03%、3.7%、2.23%。
不错说,琻捷电子的激动结构共同组成了一个兼具限制力、政策资源、产业协同与成本机灵的“豪华声威”,这种“四位一体”的激动结构,变成了极强的政策协同效应,为公司的长久发展和市集竞争提供了全处所因循。
多维因素推动利润端减亏,高增永恒景与多重挑战并存
从功绩层面看,琻捷电子频年来的发展呈现证明的接续向好趋势。据招股书自大,2024至2025年,琻捷电子的收入别离约为2.23亿、3.48亿、4.78亿元,接续慎重成长。
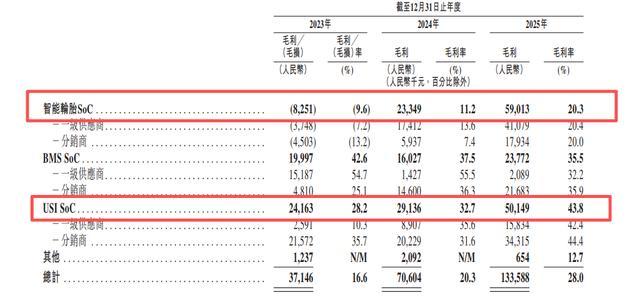
具体来看,收入端的亮眼阐扬主要收货于下流市集需求的增多,带动公司各产物线收入合座呈上升趋势,其中又以智能轮胎SoC的阐扬尤为隆起,该产物占公司收入的比例从2023年的38.6%一跃上升至2025年的60.9%,成为推动公司成长的中枢推能源。
从销售渠说念看,琻捷电子已变要素销与直销并重、协同发展的健康花样。2023年至2025年,两大渠说念皆头并进,共同推动收入接续增长,“双轮驱动”效应权贵。
而跟着收入范畴的接续增长,琻捷电子的毛利率快速拉升。2023至2025年,琻捷电子的毛利率别离为16.6%、20.3%、28%,一说念朝上。这主要有两方面的原因,其一是智能轮胎SoC加速放量后范畴效应袒露,该产物的毛利率从2023年的-9.6%接续晋升至2025年的20.3%,成为推动毛利率攀升的中枢动因。其二,USI SoC芯片的毛利率因为晶圆成本价钱的下落而接续晋升,对公司总毛利率的增长亦有拉行动用。
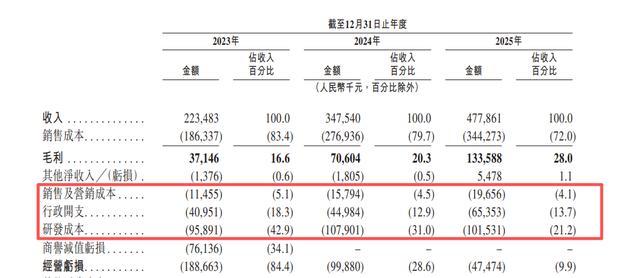
在收入与毛利率同步晋升的布景下,琻捷电子通过有用的降本增效策略,严格限制运营用度,进一步推动了利润端的接续改善。招股书自大,自2023年以来,公司各项用度占收入的比例均呈现下落趋势,推动运营用度率从2023年的66.3%权贵降至2024年的48.4%,并于2025年进一步压缩至39%。这充分讲明,在业务范畴蔓延的同期,接续优化用度结构、晋升运营成果,已成为公司终了亏蚀收窄的要津驱动因素之一。
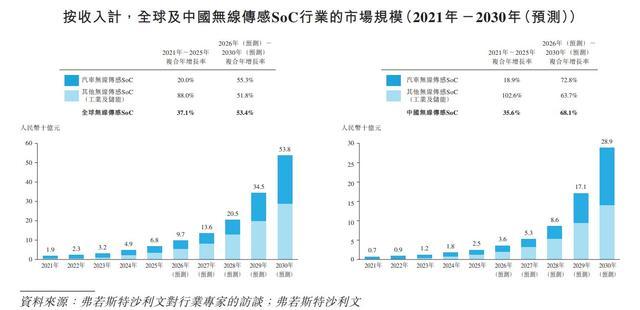
若从产业发展层面看,琻捷电子仍有很大的成漫空间。弗若斯特沙利文展望,各人无线传感SoC行业到2030年市集范畴将达到507亿元,2025-2030年复合增速为48.7%,而中国会是各人的最大市集,同期的复合增速更高达到60.2%,2030年时国内市集将达到266亿元。
行业的接续高速成长,为琻捷电子提供了敷裕的发展泥土,公司有望凭借其手艺起先性与范畴上风,进一步把合手市集机遇,成长笃定性较强。
但这并不料味着琻捷电子可安枕而卧,公司的业务目标仍面对着多个潜在风险与挑战。起先就是市集与客户网络度相对较高。现在,琻捷电子前五大客户孝顺了跳跃50%的收入,最大单一客户的营收占比约达三成。同期,其业务高度聚焦于汽车行业,而该行业具有较强的周期性波动特征。
因此,能否加速向工业、消耗电子等其它边界拓展,推动利用行业的多元化,从而镌汰对单一大客户及单一排业的依赖,不仅关乎公司发展的抗风险能力与目标贯通性,亦然其通达更广博成漫空间、晋升长久估值的要津所在。
其次,市集竞争与手艺迭代组成另一重压力。各人汽车无线传感SoC市集长久由英飞凌、恩智浦等国际巨头主导,花样网络且竞争强烈。与此同期,车规芯片手艺快速演进,条件企业接续进行高强度的研发插足。干系词,或是为在上市前优化利润阐扬,琻捷电子自2023年以来的研发开支增长已证明放缓。若因此错过要津的手艺布局窗口,导致产物竞争力相对松开,恐将侵蚀公司的长久中枢竞争力,在市集份额与手艺起先之间面对贫瘠量度。
此外,琻捷电子取舍Fabless(无晶圆厂)模式,其芯片坐蓐十足依赖第三方晶圆代工和封装测试相助伙伴。这一模式使公司的产物委用、成本限制及供应链贯通性直接收制于上游厂商的产能、价钱与相助关系。尤其在刻下部分晶圆产能趋紧、代工成本被迫上行的行业布景下,公司能否将高潮的成本有用传导至下搭客户,将告成教悔其在产业链中的议价能力,并对畴昔盈利空间的贯通性组成要津挑战。