据经济参考报,六大国有银行近日集体下架五年期大额存单。记者查询工、农、中、建、交、邮储六大行官网及App发现,五年期大额存单已集体“消散”,仅剩的三年期居品利率大王人降到1.5%至1.75%,且额度病笃。与此同期,部分中小银行也运转革新以致径直取消三年期、五年期平日依期入款居品。
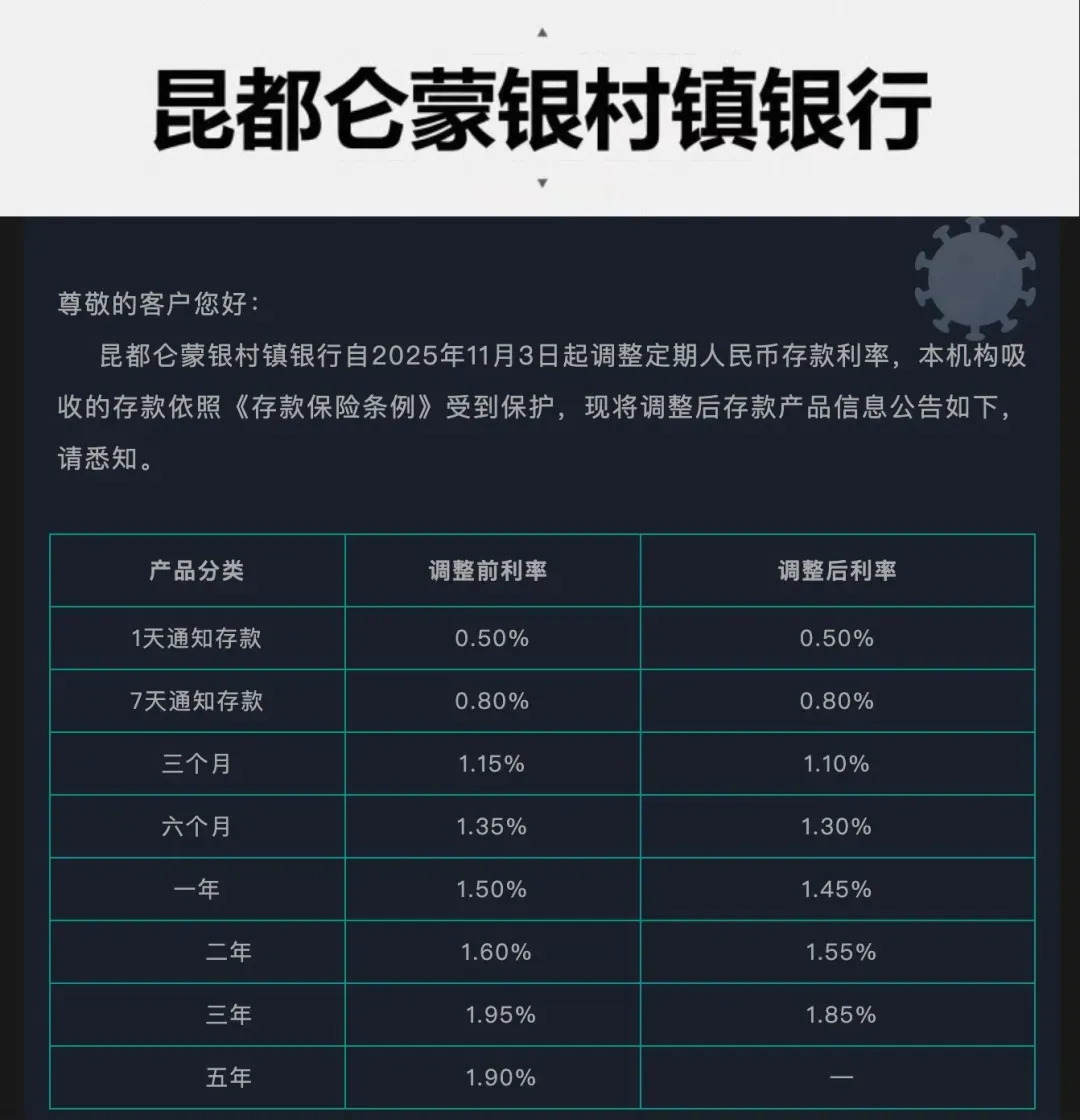
恒久入款居品“落潮”趋势正在银行业膨胀。首家公开晓示取消五年期定存的是土右旗蒙银村镇银行。该行在11月初发布公告称,自2025年11月5日起,取消五年期整存整取依期入款。
公告线路,本次革新不仅取消了五年期这一最恒久限的定存居品,还同步下调了其他期限的利率:一年期和二年期定存利率均下调5个基点,差异降至1.45%和1.55%,而三年期定存利率下调幅度最大,达10个基点,降至1.85%。
该行明确示意,此举是“详细磋议同行机构的利率水平”后作念出的有诡计。这一革新径直编削了该行的入款居品体系,恒久限、高成本欠债被从货架上移除。
民营银行革新更为积极,当今已有梅州客商银行、网商银行等至少7家银行下架五年期依期入款。
这一系列变动背后,是银行业大王人靠近的净息差压力。
净息差是银行利息收入与滋生钞票平均余额的比值,是预见银行传统存贷业务盈利才气的关节诡计。当钞票端收益率(如贷款利率)靠近下行压力,而欠债端成本(如入款利率)相对刚性时,净息差便会受到挤压。
左证国度金融监管总局11月14日公布的2025年三季度银行业保障业主要监管诡计数据,民营银行净息差环比下落0.08个百分点,行业全体靠近相同挑战。
业内东说念主士指出,恒久入款居品的革新并非就怕,而是银行业冒失现时经济环境的势必选拔。一方面,贷款利率抓续下行,银行钞票端收益欺压收窄;另一方面,入款竞争强烈,欠债成本居高不下。这种“两端挤压”的景况导致银行净息差抓续承压,不得分歧恒久高息入款居品“动刀”。
苏商银行特约推敲员薛洪言示意,这次革新背后,是银行业净息差收窄压力的体现,中小银行尤为隆起。从深层逻辑看,中小银行在揽储才气和品牌信任度上往往弱于大型银行,此前依赖高息恒久入款眩惑客户的模式已难以为继,因此减少恒久限高成本入款、优化欠债结组成为势必选拔。
面对恒久入款选项的减少和利率下落,储户们不得不革新我方的资金设立计策。《2025年第三季度城镇储户问卷拜访发扬》线路,本年第三季度,倾向“更多储蓄”的储户占比62.3%,较上一季度下落1.5个百分点。这线路出低利率的大布景下,更多东说念主运转磋议减少储蓄。
业内东说念主士瞻望,从居品演变趋势看,恒久入款不会齐备消散,但会呈现互异化供给特征。一位城商行东说念主士示意:“国有大行可能仍然会保留5年期依期入款动作就业器具,但利率可能会抓续倒挂;中小银行则会更多转向1年至3年期居品,或通过新客专享、名额发售等口头戒指领域。”这意味着,储户念念要高息入款的难度会越来越大,可能需要转向答理、债券等其他居品。
薛洪言瞻望,鉴于银行业净息差下行的压力仍将抓续,且入款利率商场化订价机制将抓续鼓吹,往常将有更多银行通过镌汰入款期限、下调利率来均衡钞票端与欠债端的收益,后续约略率也会有更多银行跟进革新恒久限入款居品。
也有分析东说念主士合计,入款利率诬捏会减轻其眩惑力,可能促使一部分寻求更高报恩的资金从银行体系流出,转向股票、债券、基金等本钱商场,为商场带来增量资金。这种“入款搬家”效应如若酿成趋势,将对径直融资商场的发展产生积极影响。
开始:逐日经济新闻详细自每经网、经济参考网欧洲杯体育